Pour moduler un prêt immobilier lorsqu’on alterne salariat et activité indépendante, six points méritent une attention particulière : l’amplitude des changements de mensualité, leur fréquence, les délais de demande, les frais, la durée maximale du crédit et les possibilités de report. Il faut également examiner le remboursement anticipé et les garanties d’assurance. Ces options ne sont pas automatiques : elles dépendent des clauses de l’offre signée.
L’objectif est de pouvoir alléger les remboursements pendant une période de revenus irréguliers, puis éventuellement les augmenter lorsque la trésorerie le permet, sans perdre de vue le coût total du financement.
Les clauses de modulation à examiner avant de signer
Lorsqu’un emprunteur quitte un emploi salarié pour développer son activité indépendante, ses recettes peuvent devenir moins régulières. Il doit alors vérifier si ses échéances peuvent diminuer temporairement, puis augmenter ensuite. Le site credit-cooperatif.coop du Crédit Coopératif donne accès à ses solutions de financement immobilier. L’établissement présente notamment un prêt à taux fixe avec modulation possible des mensualités, sous réserve des conditions prévues dans l’offre individuelle.
Le contrat doit préciser les circonstances dans lesquelles cette souplesse peut être utilisée. Une simple mention « mensualités modulables » ne suffit pas pour savoir si l’option répond aux besoins d’une personne dont les revenus changent de rythme.
Plafonds, planchers et fréquence des changements
Une clause peut limiter la hausse ou la baisse des échéances à un montant ou à un pourcentage de la mensualité initiale. Elle peut également fixer un plancher en dessous duquel le remboursement ne peut pas descendre. Ces valeurs sont propres au financement concerné.
Il faut aussi vérifier combien de fois les échéances peuvent être modifiées, si les demandes doivent être espacées et si une nouvelle augmentation est possible après une baisse. Si vous prévoyez plusieurs transitions, examinez les clauses ensemble : une baisse autorisée aujourd’hui sera peu utile si le contrat empêche de remonter les échéances au retour de revenus réguliers, impose un intervalle incompatible avec votre calendrier ou limite le nombre d’opérations. Demandez si les modulations successives, leur sens et leur date de prise d’effet sont compatibles avec vos deux scénarios de revenus.
Préavis, ancienneté du prêt et justificatifs
Certains contrats conditionnent la première modulation à une période minimale de remboursement. D’autres prévoient un préavis ou un calendrier de prise d’effet. Une demande déposée pendant un mois difficile ne modifiera donc pas nécessairement l’échéance immédiatement suivante.
Recherchez également la procédure prévue : demande écrite, formulaire particulier, éventuelles pièces justificatives et confirmation du nouvel échéancier. Un changement de statut professionnel ne constitue pas, à lui seul, une autorisation automatique de réduire les mensualités.
Frais et limites d’allongement
La gratuité peut être limitée à un nombre d’opérations : à titre d’illustration, la fiche du prêt immobilier à taux fixe de l’établissement cité annonce quatre modulations gratuites, sous conditions et dans les limites de l’offre de prêt. Vérifiez le nombre d’opérations qui vous reste, leur éventuelle facturation et les modalités de nouvelles demandes. Une diminution des mensualités peut aussi prolonger le financement, parfois dans une limite maximale fixée à l’avance.
Avant d’activer l’option, demandez donc non seulement la nouvelle échéance, mais aussi la durée restante, les frais éventuels et l’effet sur les intérêts.
Quelle option utiliser lorsque les revenus changent ?
Le ministère de l’Économie recommande d’examiner les critères de comparaison du crédit, notamment la possibilité d’augmenter, de réduire ou de différer les mensualités et le coût de ces opérations. Ces questions permettent de distinguer une simple souplesse annoncée des options effectivement utilisables.
Une baisse temporaire d’activité, une interruption de recettes et une rentrée d’argent exceptionnelle n’appellent pas nécessairement le même mécanisme.
| Situation | Option à examiner | Point de vigilance |
|---|---|---|
| Revenus momentanément réduits | Modulation à la baisse | Plancher, durée supplémentaire et intérêts |
| Interruption importante d’encaissements | Report partiel ou total, s’il existe | Intérêts, assurance et conditions d’accès |
| Revenus durablement plus élevés | Modulation à la hausse | Plafond d’augmentation et effet sur la durée |
| Rentrée d’argent exceptionnelle | Remboursement anticipé partiel | Montant minimal éventuel et indemnités |
Réduire temporairement les mensualités
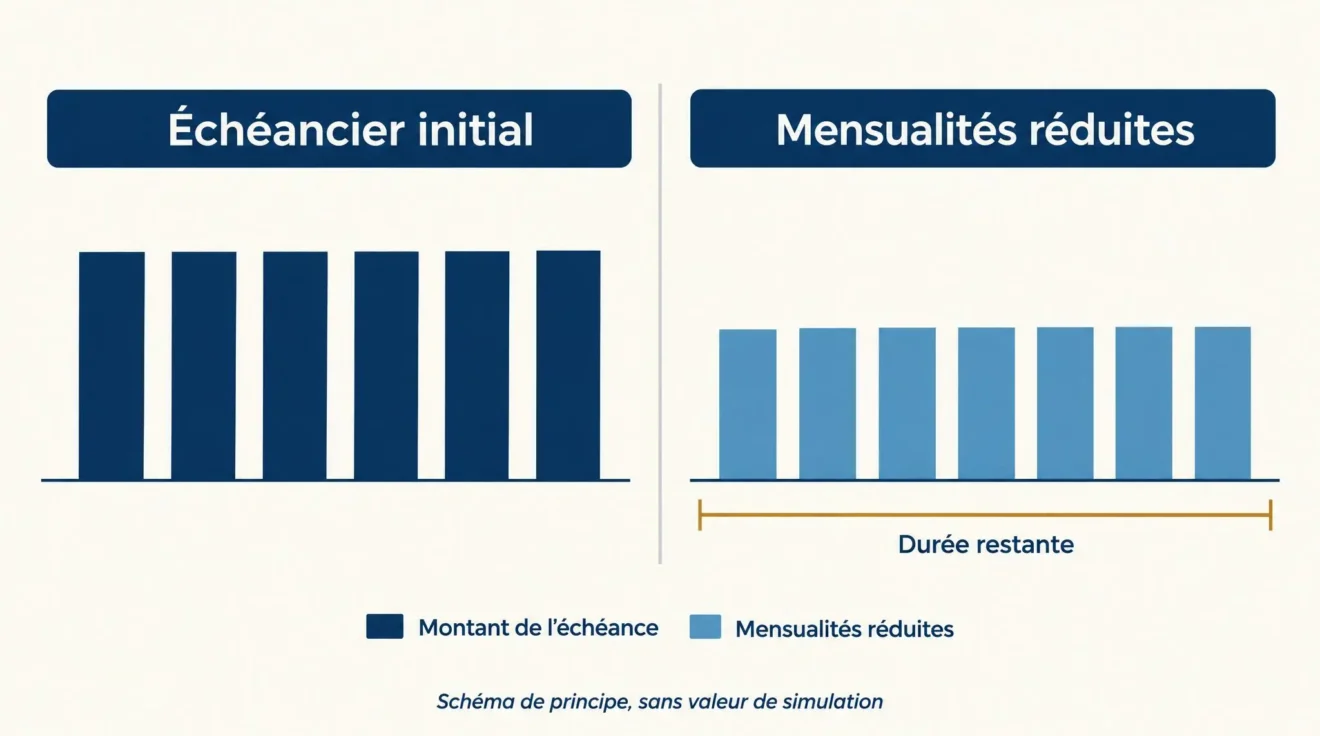
La modulation à la baisse diminue le montant exigible à chaque échéance, sans supprimer l’obligation de rembourser le capital. Avant d’utiliser cette option, confrontez la réduction effectivement permise au montant de trésorerie qui manquerait pendant les mois les moins favorables. Vérifiez également pendant combien d’échéances la baisse peut rester applicable et à quelles conditions vous pourrez revenir à une mensualité plus élevée.
Reporter une échéance en cas de tension importante
Le report, lorsqu’il est prévu, peut suspendre temporairement tout ou partie des remboursements. Selon les modalités retenues, certains intérêts ou les primes d’assurance peuvent néanmoins rester exigibles. Les sommes non amorties devront ensuite être prises en compte dans le remboursement.
Il faut distinguer cette option d’un différé d’amortissement accordé au début du prêt, qui ne constitue pas nécessairement un droit à suspendre les échéances plusieurs années plus tard.
Augmenter les remboursements après une période favorable
Lorsque les revenus deviennent plus confortables, une modulation à la hausse peut permettre de rembourser le capital plus rapidement. L’emprunteur doit toutefois contrôler le plafond contractuel et conserver une marge de trésorerie pour les mois moins favorables. Une augmentation trop importante serait peu adaptée si les encaissements restent irréguliers.
Effectuer un remboursement anticipé partiel
Une somme disponible après une mission importante peut aussi servir à rembourser directement une partie du capital. Cette opération diffère de la simple augmentation des mensualités. Le contrat peut prévoir un montant minimal et des indemnités de remboursement anticipé, dans les limites applicables. Il convient de comparer l’effet sur les futures échéances ou sur la durée restante.
Ne pas confondre modulation, taux variable et lissage
Avec un prêt à taux fixe modulable, l’emprunteur agit sur ses échéances dans les limites prévues. Avec un taux variable, les conditions financières évoluent selon la formule contractuelle de révision du taux. Le lissage, lui, organise les remboursements de plusieurs crédits pour obtenir une charge globale adaptée. Les prêts aidés peuvent également comporter des modalités particulières. Ces mécanismes doivent être étudiés séparément.
Comment mesurer le coût d’une mensualité réduite ?
L’ANIL explique dans sa présentation du fonctionnement du contrat immobilier qu’un allongement de la durée ralentit l’amortissement et augmente les intérêts dans les conditions décrites. Une mensualité réduite doit donc être comparée à la durée restante, au coût d’assurance et aux frais éventuels.
Pour comparer deux scénarios, partez du même capital restant dû et du même contrat. Demandez un échéancier sans modification, puis un autre intégrant la modulation envisagée. Relevez pour chacun la mensualité hors assurance, la prime d’assurance, le nombre d’échéances restantes, les intérêts futurs et les frais liés à l’opération.
Mensualité plus faible ne signifie pas crédit moins cher. Une baisse des remboursements peut prolonger l’amortissement et accroître les intérêts. Comparez les échéanciers avant et après modification en tenant compte de l’assurance et des frais éventuels.
Le taux annuel effectif global (TAEG) aide à comparer le coût initial des offres de financement. En revanche, il ne suffit pas à calculer les conséquences d’une modulation sur un prêt déjà en cours. C’est la comparaison des flux de remboursement restants qui permet d’évaluer cette décision.
Une mensualité plus faible peut être préférable pour préserver la trésorerie à court terme, même si le coût final augmente. Le choix dépend donc aussi de la régularité des revenus et de la marge financière nécessaire pour maintenir les remboursements.
Préparer deux scénarios de revenus avant la transition professionnelle
L’alternance entre salariat et activité indépendante peut modifier la régularité des rentrées d’argent. Les revenus salariés arrivent généralement selon un calendrier prévisible, tandis que les recettes indépendantes peuvent dépendre des missions, des délais de facturation et des règlements des clients.
Une méthode consiste à préparer deux budgets : l’un fondé sur les revenus salariés réguliers, l’autre sur les ressources personnelles réellement disponibles pendant l’activité indépendante. Dans ce second scénario, ne confondez pas le chiffre d’affaires encaissé avec le montant restant après les charges professionnelles et les prélèvements applicables. Retenez un calendrier prudent des encaissements. L’enjeu est de déterminer quelle mensualité resterait supportable pendant les périodes les moins favorables, sans utiliser systématiquement toute l’épargne disponible.
- Recenser les échéances fixes du crédit et de l’assurance.
- Estimer prudemment les encaissements pendant les mois les moins favorables.
- Comparer la mensualité actuelle au budget disponible dans les deux scénarios.
- Déterminer l’amplitude de baisse nécessaire et vérifier qu’elle est autorisée.
- Demander au prêteur un échéancier adapté et le détail des frais.
Cette démarche aide à distinguer le besoin réel de flexibilité des possibilités effectivement offertes par le contrat. Elle peut également conduire à conserver une réserve financière plutôt qu’à augmenter immédiatement les remboursements après une bonne période d’activité.
Pourquoi l’assurance emprunteur ne remplace pas la modulation
La modulation agit sur les modalités de remboursement. L’assurance emprunteur couvre, quant à elle, certains événements définis dans le contrat, notamment selon les garanties souscrites en matière de décès, d’incapacité ou d’invalidité.
Une personne qui devient indépendante doit vérifier les définitions de son activité professionnelle, les conditions d’indemnisation, les franchises et les exclusions.
Une baisse de chiffre d’affaires en activité indépendante n’est pas automatiquement assimilée à un sinistre assuré. La garantie perte d’emploi possède ses propres conditions et exclusions, qui doivent être vérifiées séparément des possibilités de modulation du crédit.
Si une transition professionnelle est prévue, relire les conditions d’assurance en parallèle des clauses du prêt permet de comprendre ce qui relève d’une adaptation volontaire des échéances et ce qui pourrait réellement ouvrir droit à une prise en charge.
Quelles démarches effectuer auprès du prêteur ?
Avant une nouvelle souscription, examinez l’offre de prêt et la fiche d’information standardisée européenne (FISE). En France, l’acceptation de l’offre de crédit immobilier ne peut intervenir qu’après un délai minimal de réflexion de dix jours. Profitez de cette période pour faire préciser les mécanismes de modulation annoncés.
Si le crédit est déjà en cours, recherchez les clauses applicables et adressez une demande suffisamment anticipée. Lorsque la flexibilité souhaitée n’est pas prévue ou ne suffit plus, un réaménagement peut être sollicité auprès de la banque, sans garantie d’acceptation. Il s’agit alors d’une négociation distincte de l’exercice d’une option contractuelle.
- Amplitude maximale de hausse ou de baisse.
- Ancienneté minimale et fréquence des demandes.
- Délai de préavis et documents exigés.
- Frais et nombre de modulations éventuellement gratuites.
- Durée maximale du prêt après modification.
- Existence et conditions d’un report d’échéance.
- Évolution des intérêts et de l’assurance.
- Conditions du remboursement anticipé partiel.
Une réponse écrite accompagnée d’un échéancier actualisé permet de vérifier si la solution envisagée correspond réellement aux périodes de revenus irréguliers. Elle évite de décider uniquement à partir du montant de la prochaine mensualité.
Avant de demander une baisse ou une hausse de mensualité, réunissez les conditions de votre contrat et faites comparer les échéanciers avec la durée restante, les intérêts, l’assurance et les éventuels frais. Pour interpréter correctement le montant mensuel affiché, le guide consacré à la simulation et assurance emprunteur aide à déterminer si le coût de l’assurance figure réellement dans l’estimation. Cette vérification permet de préparer une demande mieux chiffrée auprès du prêteur.